Zum 10.07.2027 tritt die neue Verordnung zur Verhinderung der Nutzung des Finanzsystems für Zwecke der Geldwäsche und Terrorismusfinanzierung (EU-Geldwäscheverordnung) in Kraft. Ziel der Europäischen Kommission ist es, die aktuelle Rechtslage zum Geldwäscherecht in der EU zu vereinheitlichen und zu harmonisieren. Anders als bei den bisherigen Rechtsakten der EU im Bereich des Geldwäscherechts, hat die Kommission nun eine Verordnung erlassen, die direkte Geltung in den Mitgliedstaaten entfaltet, sodass für die nationalen Gesetzgeber kein Umsetzungsspielraum besteht. Für Unternehmen geht die neue EU-Geldwäscheverordnung mit verschärften Meldepflichten einher, insbesondere bei mittelbarer Kontrolle. Welche relevanten Änderungen sich ergeben, wird nachfolgend erläutert – einschließlich des daraus resultierenden Handlungsbedarfs.
I. Bisherige Rechtslage nach dem GwG
Nach § 20 Abs. 1 Satz 1 Geldwäschegesetz (GwG) besteht für juristische Personen des Privatrechts und eingetragene Personengesellschaften die Pflicht, Angaben zu deren wirtschaftlich Berechtigten einzuholen, aufzubewahren, auf aktuellem Stand zu halten und zum Transparenzregister zu melden. Diese Angaben umfassen gem. § 19 GwG den Vor- und Nachnamen, den Geburtsort, den Wohnort, die Art und den Umfang des wirtschaftlichen Interesses sowie alle Staatsangehörigkeiten des wirtschaftlich Berechtigten.
Wirtschaftlich Berechtigter einer juristischen Person, einer sonstigen Gesellschaft oder Rechtsgestaltung ist bisher diejenige natürliche Person, in deren Eigentum oder unter deren Kontrolle die juristische Person, sonstige Gesellschaft oder Rechtsträger letztlich steht. Eine wirtschaftliche Berechtigung liegt nach aktueller Rechtslage vor, wenn eine natürliche Person (un-)mittelbar mehr als 25 % der Kapitalanteile hält, mehr als 25 % der Stimmrechte kontrolliert oder auf vergleichbare Weise Kontrolle ausübt.
Sind an einer juristischen Person oder sonstigen Gesellschaft keine (oder nicht ausschließlich) natürlichen Personen, sondern (auch) juristische Personen oder sonstige Gesellschaften beteiligt, liegt eine sog. Beteiligungskette vor. Bisher war auf der ersten Beteiligungsebene maßgeblich, ob ein unmittelbarer Gesellschafter Kapital- oder Stimmanteile von mehr als 25 % (oder im Einzelfall eine Kontrolle in vergleichbarer Weise) hält. Ab der zweiten Beteiligungsebene ist maßgeblich, ob eine natürliche Person beherrschenden Einfluss auf die auf erster Beteiligungsebene maßgeblich beteiligte juristische Person oder sonstige Gesellschaft ausüben kann. Ein beherrschender Einfluss ist jedenfalls dann anzunehmen, wenn die jeweilige natürliche Person mehr als 50 % der Kapital- oder Stimmrechtsanteile der zwischengeschalteten Gesellschaft hält.
Bei Stiftungen gelten nach bisheriger Rechtslage die Mitglieder des Vorstands und jede natürliche Person, die als Begünstigte bestimmt worden ist, oder alternativ die Gruppe von Personen, zu deren Gunsten das Vermögen verwaltet oder verteilt werden soll, sofern noch keine Begünstigte bestimmt ist. Zudem sind bei Stiftungen alle natürlichen Personen, die auf sonstige Weise unmittelbar oder mittelbar beherrschenden Einfluss auf die Vermögensverwaltung oder Ertragsverteilung ausüben, zum Transparenzregister anzumelden. Ferner ist jeder anzumelden, der beherrschenden Einfluss auf eine Gesellschaft ausüben kann, die Mitglied des Vorstands ist oder als Begünstigte bestimmt worden ist.
II. Änderungen durch die EU-Geldwäscheverordnung
Die am 10.07.2027 in Kraft tretende EU-Geldwäscheverordnung sieht insbesondere bei der Bestimmung des wirtschaftlich Berechtigten bei mittelbarer Kontrolle erhebliche Änderungen vor und führt darüber hinaus zu erweiterten Meldepflichten.
1. Ermittlung des wirtschaftlich Berechtigten (neu: wirtschaftlicher Eigentümer)
Die EU-Geldwäscheverordnung hat insbesondere das erklärte Ziel, den Begriff und die Bestimmung des wirtschaftlich Berechtigten zu vereinheitlichen. Terminologisch spricht sie nicht mehr vom wirtschaftlich Berechtigten, sondern vom wirtschaftlichen Eigentümer.
Wesentlich ist die Schwellenwert‑Anpassung in Art. 52 Abs. 1 EU-Geldwäscheverordnung: Künftig gilt bereits 25 % oder mehr (statt bislang mehr als 25 % im GwG) als maßgeblicher Schwellenwert. Damit werden Anteilseigner, Stimmrechtsinhaber oder sonstige Inhaber von genau 25 % bereits als wirtschaftliche Eigentümer meldepflichtig.
Zudem wird die Methodik, mit der wirtschaftliche Eigentümer bei Beteiligungsketten ermittelt werden, – abweichend zu der derzeitigen Bestimmung nach dem GwG – innerhalb der EU vereinheitlicht. Gem. Art. 52 Abs. 1 S. 2 EU-Geldwäscheverordnung werden die Anteile, Stimmrechte und sonstigen Eigentumsbeteiligungen entlang der Beteiligungskette bis zur natürlichen Person multipliziert. Hält eine natürliche Person mehrere Zwischengesellschaften nebeneinander, werden die Produkte der jeweiligen Ketten addiert.
Ein Beispiel kann diese Berechnungsmethodik veranschaulichen: Zielgesellschaft ist die A-GmbH, ihre wirtschaftlichen Eigentümer sollen bestimmt werden. Die folgende Darstellung skizziert die bestehenden Beteiligungsverhältnisse:
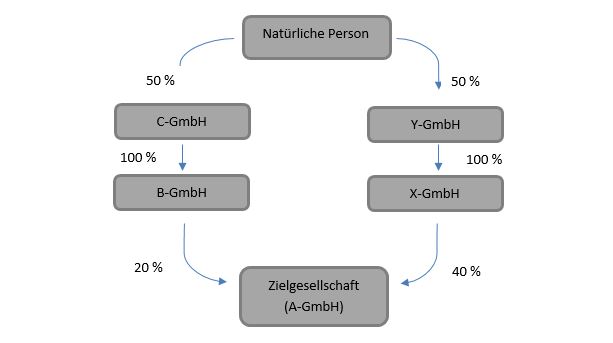
Entlang der ersten Kette hält die B-GmbH 20 % der Anteile der A-GmbH. Alleinige Anteilsinhaberin (100 %) der B-GmbH ist die C-GmbH. An dieser wiederum hält eine natürliche Person 50 % der Anteile. Entlang dieser ersten Kette hält die natürliche Person mithin (mittelbar) 10 % der Anteile an der Zielgesellschaft (multipliziert entlang der Beteiligungskette von unten nach oben: 20 % x 100 % x 50 % = 10 %). Allein mit dieser Beteiligungskette hat die natürliche Person mithin noch nicht den Schwellenwert von 25 % erreicht und wäre isoliert betrachtet noch nicht wirtschaftlicher Eigentümer im Sinne der EU-Geldwäscheverordnung.
An der A-GmbH ist jedoch auch die X-GmbH mit 40 % beteiligt. Die X-GmbH wiederum wird zu 100 % von der Y-GmbH gehalten. An dieser ist die natürliche Person zu 50 % beteiligt. Entlang dieser zweiten Kette hält die natürliche Person (mittelbar) mithin 20 % der Anteile an der Zielgesellschaft (multipliziert entlang der Beteiligungskette von unten nach oben: 40 % x 100 % x 50 % = 20 %). Auch diese Kette allein reicht noch nicht, um die natürliche Person als wirtschaftlichen Eigentümer der A-GmbH zu qualifizieren.
Nach der EU-Geldwäscheverordnung sind die Ergebnisse dieser beiden Beteiligungsketten jedoch zu addieren, da an ihrem Ende dieselbe natürliche Person steht. Addiert man also die 10 % aus der ersten Kette und die 20 % aus der zweiten Kette, hält die natürliche Person (mittelbar) im Ergebnis 30 % der Anteile der A-GmbH und ist mithin wirtschaftlicher Eigentümer und meldepflichtig.
2. Wirtschaftlicher Eigentümer bei Stiftungen
Auch bei Stiftungen erweitert die EU-Geldwäscheverordnung den Kreis der meldepflichtigen wirtschaftlichen Eigentümer. Gem. Art. 57 Abs. 1 EU-Geldwäscheverordnung gelten bei Stiftungen nun sowohl die Gründer, die Mitglieder des Leitungsorgans in seiner Leitungsfunktion (Stiftungsvorstand), die Mitglieder des Leitungsorgans in seiner Aufsichtsfunktion (Stiftungsrat), die Begünstigten als auch jede andere natürliche Person, die die Stiftung direkt oder indirekt kontrolliert, als wirtschaftliche Eigentümer. Bei den Begünstigten ist gem. Art. 59 EU-Geldwäscheverordnung zu beachten, dass die Kategorie der Begünstigten und ihre allgemeinen Merkmale im Zentralregister anzugeben sind. Sobald konkrete Begünstigte ermittelt oder benannt sind, sind diese anzugeben. Ausnahmen, bei denen nur die Kategorie der Begünstigten anzugeben ist, sind gem. Art. 59 Abs. 2 EU-Geldwäscheverordnung beispielsweise gewisse Altersvorsorgesysteme.
3. Erweiterte Meldepflicht gegenüber dem Transparenzregister (Neu: Zentralregister)
Gem. Art. 62 EU-Geldwäscheverordnung müssen die Gesellschaften über ihre wirtschaftlichen Eigentümer Angaben an das Transparenzregister übermitteln, das in der Verordnung nun als Zentralregister benannt ist.
Die in diesem Zusammenhang vorgeschriebenen Angaben gem. Art. 62 EU-Geldwäscheverordnung erweitern die bisher nach GwG erforderlichen Angaben um den Geburtsort, die Wohnanschrift, die nationale Identifikationsnummer einschließlich deren Quelle wie Pass oder Personalausweis sowie ggf. die Steueridentifikationsnummer oder gleichwertige Nummer, die der Person vom Land ihres gewöhnlichen Aufenthalts zugewiesen wurde. Außerdem soll künftig auch eine Beschreibung der Kontroll- und Eigentumsstruktur angegeben werden.
III. Handlungsbedarf für Unternehmen in Vorbereitung auf das Inkrafttreten
Bis zum Inkrafttreten der EU-Geldwäscheverordnung am 10.07.2027 sollten Unternehmen ihre Beteiligungsstrukturen überprüfen und ggf. die Meldungen der wirtschaftlich Berechtigten zum Zentralregister aktualisieren.
Anhand aktualisierter Beteiligungsstrukturen sind die wirtschaftlichen Eigentümer unter Berücksichtigung der neuen Methodik zur Kettenrechnung bei mehrstufigen Beteiligungsebenen nach Art. 52 Abs. 1 (neu) zu ermitteln. Dabei sollten insbesondere Treuhand- und Poolvereinbarungen oder Stimmrechtsbindungsverträge nicht außer Acht gelassen werden.
Neu anzumelden bzw. nach der EU-Geldwäscheverordnung mitteilungspflichtig sind Anteilseigentümer oder Stimmrechtsinhaber, die bisher unterhalb der Schwelle des GwG lagen, weil sie (i) mit genau 25 % beteiligt sind oder (ii) nach der bisherigen Berechnungsmethodik für mittelbaren Beteiligungen nicht über einen beherrschenden Einfluss auf der zweiten oder höheren Beteiligungsebene verfügen, künftig infolge des Durchmultiplizierens und Addierens von Beteiligungsketten aber mittelbar mit mindestens 25 % am Kapital oder den Stimmrechten beteiligt sind.
Stiftungen sollten den unabhängig von einem Schwellenwert erweiterten Kreis an Meldepflichtigen berücksichtigen. Um die Meldung beim Zentralregister vorzubereiten, sollten Unternehmen ihre Datenerhebung um den Geburtsort, die Wohnanschrift, die Nummer des Ausweisdokuments sowie die Steuer-ID erweitern.